网络借贷信息中介机构的发展与监管演变 从2016年暂行办法谈起
2016年8月,原银监会会同工信部、公安部、网信办等部门联合发布《网络借贷信息中介机构业务活动管理暂行办法》(以下简称《暂行办法》),标志着我国网络借贷行业正式进入规范化监管时代。该办法首次明确了网络借贷信息中介机构的性质和法律地位,确立了备案管理、资金存管、信息披露、借款限额等核心制度框架,为行业的健康发展奠定了制度基础。
《暂行办法》将网络借贷信息中介机构定位为专门从事网络借贷信息中介业务活动的金融信息中介公司,明确其不得提供增信服务,不得直接或间接归集资金,不得非法集资,不得损害国家利益和社会公共利益。办法设置了13条禁止性行为,包括不得设立资金池、不得自融、不得期限拆分、不得虚假宣传等,划定了业务红线。办法还规定了单个自然人借款余额上限20万元、法人及其他组织借款余额上限100万元的限额要求,引导行业回归“小额分散”的普惠金融本质。
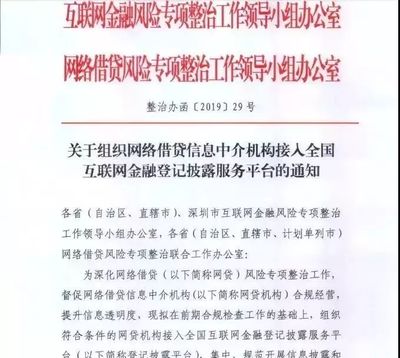
从2016年《暂行办法》发布以来,网络借贷信息中介业务经历了从野蛮生长到规范整顿的深刻转变。在《暂行办法》落地初期,行业普遍面临合规整改压力:大量平台因无法满足资金存管、信息披露、备案登记等要求而被淘汰出局,行业机构数量持续下降。与此监管部门又陆续出台了《网络借贷信息中介机构备案登记管理指引》《网络借贷资金存管业务指引》《网络借贷信息中介机构业务活动信息披露指引》等配套文件,形成了“1+3”制度体系,进一步细化了监管要求。2017年,原银监会等部门又发布了《关于做好P2P网络借贷风险专项整治整改验收工作的通知》,明确了整改验收的标准和时限,推动风险专项整治工作有序开展。
随着监管的不断深化,网络借贷信息中介业务也面临着业务规模压降、服务对象调整等实际挑战。2019年,监管部门进一步提出以退出为主要工作方向,引导机构良性退出。在此背景下,多数平台选择转型或退出,网络借贷信息中介业务发展日趋收敛。从实际业务运行看,符合信息中介 본源的借贷撮合服务在审慎监管框架下仍然具有一定的服务空间,但整体业务范围和规模受到严格限制。
从2016年《暂行办法》发布以来,有关网络借贷信息中介业务的制度规则不断完善,监管框架日益严密,行业风险有效遏制,市场秩序显著规范。网络借贷信息中介机构若持续从事网络借贷信息中介业务,必须严格遵循《暂行办法》及其配套规定,坚守信息中介本位,落实资金存管、信息披露、风险管理等要求,切实保护出借人和借款人的合法权益。在监管政策保持连续性和稳定性的前提下,依法合规经营的网络借贷信息中介业务仍可作为传统金融体系的有益补充,服务于小额投融资需求。
如若转载,请注明出处:http://www.guokangjinding.com/product/54.html
更新时间:2026-11-19 16:03:10